Domain acjn.de kaufen?
Wir ziehen mit dem Projekt
acjn.de um.
Sind Sie am Kauf der Domain
acjn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain acjn.de kaufen?
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
Warum müssen Bilanzen aufbewahrt werden?
Bilanzen müssen aufbewahrt werden, um die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Sie dienen als Grundlage für die Entscheidungsfindung von Geschäftsführern, Investoren und anderen Stakeholdern. Zudem sind Bilanzen gesetzlich vorgeschrieben und dienen der Erfüllung von gesetzlichen und steuerlichen Pflichten. Durch die Aufbewahrung von Bilanzen können auch langfristige Entwicklungen und Trends im Unternehmen analysiert werden. Nicht zuletzt sind Bilanzen auch für externe Prüfer und Wirtschaftsprüfer wichtig, um die finanzielle Gesundheit eines Unternehmens zu überprüfen. **

Ähnliche Suchbegriffe für Bilanzen
Top-Angebote
Produkte zum Begriff Bilanzen:
-
Holzkern Unisex-Uhr Quarz Espressino Kaffee/Walnusslässige Armbanduhr für Frauen und Männer, präzises japanisches Quarzwerk, Zifferblatt aus gemahlenen Kaffeebohnen dunkler Röstung, lumineszierende Zeiger und Stundenpunkte, zentraler Sekundenzeiger, Gehäuse aus mattem Edelstahl, verschraubter Gehäuseboden, geriffelte Krone, gehärtetes Mineralglas, Armband aus mattiertem Edelstahl, mittg braune Walnussholz-Elemente, Schmetterlingsfaltschließe mit Logogravur, inkl. Zusatzglieder und Werkzeug zur Bandanpassung, wasserdicht bis 5 bar, Breite (ohne Krone) 40 mm, Höhe 8,2 mm269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
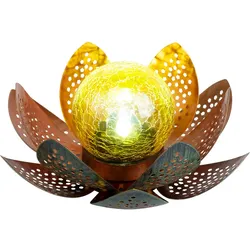
LED Garten Solar Lampe Tisch Leuchte Lotus Blume Deko Beleuchtung Balkon Hof Leuchte grün GOLDBeschreibung Diese Solarleuchte in dekorativer Blütenform bringt stilvolle Akzente in Ihren Außenbereich. Die kunstvoll gestalteten Blütenblätter aus Metall in grün und goldfarben umschließen eine amberfarbene Glaskugel mit besonderer Crackle Struktur. Bereits bei Tageslicht wirkt die Leuchte als dekoratives Element, während sie in der Dämmerung ein stimmungsvolles Lichtbild erzeugt. Das fest integrierte LED Leuchtmittel strahlt in kaltweißem Licht mit einer Farbtemperatur von 6500 Kelvin. Durch die strukturierte Oberfläche der Glaskugel entsteht ein lebendiges Lichtspiel, das Gartenwege, Terrassen oder Blumenbeete optisch aufwertet. Dank des Solarbetriebs benötigt die Leuchte keinen Stromanschluss und lädt sich tagsüber automatisch auf. Der integrierte Akku sorgt bei voller Ladung für eine Leuchtdauer von bis zu 8 Stunden. Mit der Schutzart IP44 ist die Leuchte gegen Spritzwasser geschützt und somit für den Einsatz im Freien geeignet. Die kompakten Maße von 25 cm Durchmesser und 12,5 cm Höhe ermöglichen eine flexible Platzierung. Diese Solarleuchte verbindet dekoratives Design mit praktischer Funktion und sorgt für eine angenehme Atmosphäre im Außenbereich. Das LED Leuchtmittel ist fest in der Leuchte verbaut. Details Leuchte • Lampentyp: Solarleuchte • Material: Metall • Farbe: grün, goldfarben • Glaskugel: Crackle Design, amber • Leuchtdauer: 6-8 Stunden • Schalter • Akku enthalten: 1x AAA Ni-Mh, 300mAh, 1,2V • Schutzart: IP44 • Durchmesser x Höhe in cm: 25 x 12,5 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: Ja (fest verbaut) • Leistung Leuchtmittel: 1x 0,06 Watt • Farbtemperatur: 6500 Kelvin • Lichtfarbe: kaltweiß • Spannung: 3,2V (Volt) Material: Metall, grün, goldfarben Glaskugel: Crackle Design, amber Leuchtdauer ca. 6-8 Stunden spritzwassergeschützt DxH: 25 x 12,5 cm19,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
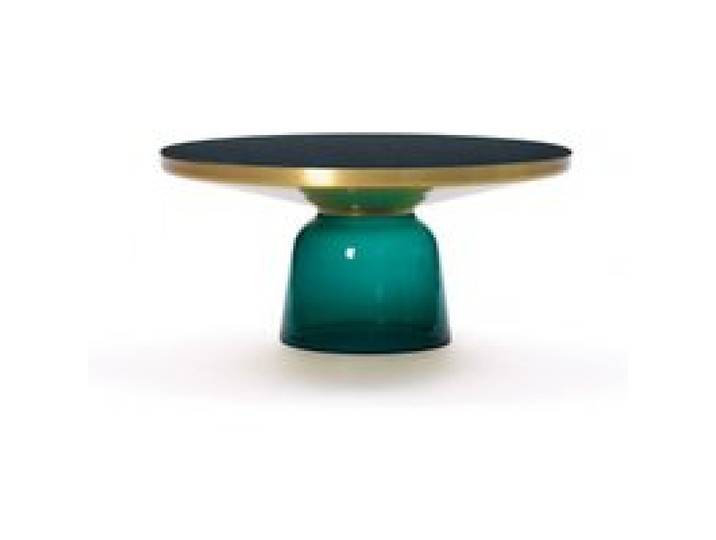
ClassiCon - Bell Kaffee TischClassiCon - Bell Kaffee Tisch. Der Designer Sebastian Herkner hat für den Hersteller Classicon den Bell Table entworfen und damit die Designwelt verblüfft. Hier wurde die Wahrnehmung für den Umgang mit Materialien einfach auf den Kopf gestellt. Ein Standfuß aus Glas, mundgeblasen, trägt einen Metallkörper wobei der Glasfuß dem schweren Metall zu einer schwebenden Leichtigkeit verhilft. Diese beiden gegensätzlichen Materialien hat Herkner so geschickt zusammengefügt, dass sie trotz Kontrast zu einander, eine harmonische Einheit bilden, die an die elegant geschwungenen Formen einer Glocke erinnern. Der Tisch ist in verschiedenen Farbvariationen bei uns im Shop erhältlich. Jeder Tisch ist handgefertigt. Deshalb sind z. B. kleinere Bläschen und Unebenheiten ein typisches Merkmal und Zeichen der traditionellen Handwerkskunst. Farbe:grün3090,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie komme ich an Bilanzen?
Um an Bilanzen zu gelangen, kannst du zunächst die Webseite der Firma besuchen, deren Bilanz du einsehen möchtest. Oftmals veröffentlichen Unternehmen ihre Bilanzen auf ihrer Webseite im Bereich Investor Relations oder im Bereich für Finanzberichte. Alternativ kannst du auch auf speziellen Finanzportalen nach den Bilanzen von Unternehmen suchen. Dort werden häufig aktuelle und historische Bilanzen zur Verfügung gestellt. Falls du Schwierigkeiten hast, die Bilanz eines Unternehmens zu finden, kannst du auch direkt bei der Firma anfragen oder dich an die zuständige Finanzbehörde wenden, um die Bilanz anzufordern. Es ist wichtig, dass du die Bilanzen gründlich analysierst und verstehst, um fundierte Entscheidungen treffen zu können. **
-
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **
-
Wann müssen Bilanzen veröffentlicht werden?
Bilanzen müssen in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres veröffentlicht werden. Dies ist gesetzlich vorgeschrieben, um Transparenz und Vertrauen in die Finanzlage eines Unternehmens zu gewährleisten. Die genauen Fristen können je nach Land und Rechtsform des Unternehmens variieren. Die Veröffentlichung der Bilanz ermöglicht es Stakeholdern wie Investoren, Gläubigern und Mitarbeitern, die finanzielle Situation des Unternehmens zu bewerten und fundierte Entscheidungen zu treffen. Unternehmen sollten daher sicherstellen, dass sie ihre Bilanzen fristgerecht und korrekt veröffentlichen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was gibt es für Bilanzen?
Was gibt es für Bilanzen? Es gibt verschiedene Arten von Bilanzen, die in der Buchhaltung verwendet werden, um die finanzielle Situation eines Unternehmens zu analysieren. Die bekannteste Form ist die Jahresbilanz, die am Ende eines Geschäftsjahres erstellt wird und die Vermögenswerte, Schulden und Eigenkapital des Unternehmens zeigt. Daneben gibt es auch die Zwischenbilanz, die zu einem beliebigen Zeitpunkt im Geschäftsjahr erstellt werden kann, um einen aktuellen Überblick über die finanzielle Lage zu erhalten. Des Weiteren gibt es die Eröffnungsbilanz, die am Anfang eines neuen Geschäftsjahres erstellt wird, um die Anfangsbestände festzuhalten. Zudem gibt es die Schlussbilanz, die am Ende eines Geschäftsjahres erstellt wird, um die Endbestände zu dokumentieren. **


Müssen amerikanische Firmen Bilanzen veröffentlichen?
Ja, amerikanische Firmen müssen ihre Bilanzen veröffentlichen. Gemäß dem Securities Exchange Act von 1934 müssen börsennotierte Unternehmen in den USA regelmäßig Finanzberichte einreichen, einschließlich Jahresabschlüssen und Quartalsberichten. Diese Informationen sind öffentlich zugänglich und können von Investoren, Analysten und der Öffentlichkeit eingesehen werden. **
Wo werden Bilanzen von GmbH veröffentlicht?
Bilanzen von GmbH werden im elektronischen Bundesanzeiger veröffentlicht. Dort sind alle gesetzlich vorgeschriebenen Veröffentlichungen von GmbH einsehbar, darunter auch Jahresabschlüsse und Bilanzen. Diese Transparenz dient dazu, dass Gläubiger, Geschäftspartner und die Öffentlichkeit Einblick in die finanzielle Situation des Unternehmens erhalten. Die Veröffentlichungspflicht gilt für alle GmbH in Deutschland, unabhhängig von ihrer Größe oder Branche. Durch die Veröffentlichung der Bilanzen soll die wirtschaftliche Stabilität und Seriosität der GmbH sichergestellt werden. **
Top-Angebote
Produkte zum Begriff Bilanzen:
-
MDF-Uhr "Musik", 30 x 31 cmMDF-Uhr Musik, ideal zum Basteln einer Uhr geeignet, Farbe: natur, Größe: 30 x 31 cm, Stärke: 3 mm.Mit ein wenig Acrylfarbe und einem Uhrwerk verwandeln Sie diese MDF-Uhr im Musik-Design in eine coole Wanduhr. Perfekt als kreative Wanddekoration im Musikzimmer oder als individuelles Geschenk für echte Musikliebhaber – gestalten Sie ein einzigartiges Kunstwerk, das Ihre musikalische Leidenschaft widerspiegelt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
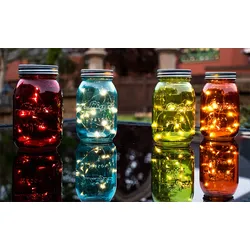
4er Set LED Tisch Lampe Einmach-Glas Leuchte Party Fenster Bank DekorationBeschreibung Diese schönen Deko-Gläser inkl. LED-Lichterkette verzaubern jede Ecke in Ihrem Haus. Der abschraubbare Glasdeckel ermöglicht eine individuelle Gestaltung. Egal ob Früchte, Sand, getrocknete Blumen oder Urlaubserinnerungen. Die LED-Leuchte verfügt über 15 LEDs und wird per Batterie (2x AAA 1,5V) betrieben. Im Lieferumfang sind vier Gläser (1x Blau, 1x Rot, 1x Grün, 1x Orange) enthalten! LED Deko - Glas mit Lichterkette • Typ: Lichterkette im Glas • Material: Glas, Kunststoff, Eisen • Farbe: rot, grün, orange und blau (je 1x) • Schutzart: IP20 • 2x AAA 1,5 Volt Batterie (nicht im Lieferumfang enthalten) • Maße Durchmesser: 8,5 cm • Maße Höhe: 15,2 cm • Leuchtmittel: 15x LED • Leistung: Max. 0,06 Watt • Lichtfarbe: 2600 bis 2800 Kelvin Material: Glas, Kunststoff, Eisen Farbe: rot, grün, orange und blau (je 1x) 2x AAA 1,5 Volt Batterie (nicht im Lieferumfang enthalten) Maße Durchmesser: 8,5 cm Maße Höhe: 15,2 cm22,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Holzkern Unisex-Uhr Quarz Espressino Kaffee/Walnusslässige Armbanduhr für Frauen und Männer, präzises japanisches Quarzwerk, Zifferblatt aus gemahlenen Kaffeebohnen dunkler Röstung, lumineszierende Zeiger und Stundenpunkte, zentraler Sekundenzeiger, Gehäuse aus mattem Edelstahl, verschraubter Gehäuseboden, geriffelte Krone, gehärtetes Mineralglas, Armband aus mattiertem Edelstahl, mittg braune Walnussholz-Elemente, Schmetterlingsfaltschließe mit Logogravur, inkl. Zusatzglieder und Werkzeug zur Bandanpassung, wasserdicht bis 5 bar, Breite (ohne Krone) 40 mm, Höhe 8,2 mm269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LED Garten Solar Lampe Tisch Leuchte Lotus Blume Deko Beleuchtung Balkon Hof Leuchte grün GOLDBeschreibung Diese Solarleuchte in dekorativer Blütenform bringt stilvolle Akzente in Ihren Außenbereich. Die kunstvoll gestalteten Blütenblätter aus Metall in grün und goldfarben umschließen eine amberfarbene Glaskugel mit besonderer Crackle Struktur. Bereits bei Tageslicht wirkt die Leuchte als dekoratives Element, während sie in der Dämmerung ein stimmungsvolles Lichtbild erzeugt. Das fest integrierte LED Leuchtmittel strahlt in kaltweißem Licht mit einer Farbtemperatur von 6500 Kelvin. Durch die strukturierte Oberfläche der Glaskugel entsteht ein lebendiges Lichtspiel, das Gartenwege, Terrassen oder Blumenbeete optisch aufwertet. Dank des Solarbetriebs benötigt die Leuchte keinen Stromanschluss und lädt sich tagsüber automatisch auf. Der integrierte Akku sorgt bei voller Ladung für eine Leuchtdauer von bis zu 8 Stunden. Mit der Schutzart IP44 ist die Leuchte gegen Spritzwasser geschützt und somit für den Einsatz im Freien geeignet. Die kompakten Maße von 25 cm Durchmesser und 12,5 cm Höhe ermöglichen eine flexible Platzierung. Diese Solarleuchte verbindet dekoratives Design mit praktischer Funktion und sorgt für eine angenehme Atmosphäre im Außenbereich. Das LED Leuchtmittel ist fest in der Leuchte verbaut. Details Leuchte • Lampentyp: Solarleuchte • Material: Metall • Farbe: grün, goldfarben • Glaskugel: Crackle Design, amber • Leuchtdauer: 6-8 Stunden • Schalter • Akku enthalten: 1x AAA Ni-Mh, 300mAh, 1,2V • Schutzart: IP44 • Durchmesser x Höhe in cm: 25 x 12,5 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: Ja (fest verbaut) • Leistung Leuchtmittel: 1x 0,06 Watt • Farbtemperatur: 6500 Kelvin • Lichtfarbe: kaltweiß • Spannung: 3,2V (Volt) Material: Metall, grün, goldfarben Glaskugel: Crackle Design, amber Leuchtdauer ca. 6-8 Stunden spritzwassergeschützt DxH: 25 x 12,5 cm19,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
-
Warum müssen Bilanzen aufbewahrt werden?
Bilanzen müssen aufbewahrt werden, um die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Sie dienen als Grundlage für die Entscheidungsfindung von Geschäftsführern, Investoren und anderen Stakeholdern. Zudem sind Bilanzen gesetzlich vorgeschrieben und dienen der Erfüllung von gesetzlichen und steuerlichen Pflichten. Durch die Aufbewahrung von Bilanzen können auch langfristige Entwicklungen und Trends im Unternehmen analysiert werden. Nicht zuletzt sind Bilanzen auch für externe Prüfer und Wirtschaftsprüfer wichtig, um die finanzielle Gesundheit eines Unternehmens zu überprüfen. **
-
Wie komme ich an Bilanzen?
Um an Bilanzen zu gelangen, kannst du zunächst die Webseite der Firma besuchen, deren Bilanz du einsehen möchtest. Oftmals veröffentlichen Unternehmen ihre Bilanzen auf ihrer Webseite im Bereich Investor Relations oder im Bereich für Finanzberichte. Alternativ kannst du auch auf speziellen Finanzportalen nach den Bilanzen von Unternehmen suchen. Dort werden häufig aktuelle und historische Bilanzen zur Verfügung gestellt. Falls du Schwierigkeiten hast, die Bilanz eines Unternehmens zu finden, kannst du auch direkt bei der Firma anfragen oder dich an die zuständige Finanzbehörde wenden, um die Bilanz anzufordern. Es ist wichtig, dass du die Bilanzen gründlich analysierst und verstehst, um fundierte Entscheidungen treffen zu können. **
-
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **
Ähnliche Suchbegriffe für Bilanzen
-
ClassiCon - Bell Kaffee TischClassiCon - Bell Kaffee Tisch. Der Designer Sebastian Herkner hat für den Hersteller Classicon den Bell Table entworfen und damit die Designwelt verblüfft. Hier wurde die Wahrnehmung für den Umgang mit Materialien einfach auf den Kopf gestellt. Ein Standfuß aus Glas, mundgeblasen, trägt einen Metallkörper wobei der Glasfuß dem schweren Metall zu einer schwebenden Leichtigkeit verhilft. Diese beiden gegensätzlichen Materialien hat Herkner so geschickt zusammengefügt, dass sie trotz Kontrast zu einander, eine harmonische Einheit bilden, die an die elegant geschwungenen Formen einer Glocke erinnern. Der Tisch ist in verschiedenen Farbvariationen bei uns im Shop erhältlich. Jeder Tisch ist handgefertigt. Deshalb sind z. B. kleinere Bläschen und Unebenheiten ein typisches Merkmal und Zeichen der traditionellen Handwerkskunst. Farbe:grün3090,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MDF-Uhr "Musik", 30 x 31 cmMDF-Uhr Musik, ideal zum Basteln einer Uhr geeignet, Farbe: natur, Größe: 30 x 31 cm, Stärke: 3 mm.Mit ein wenig Acrylfarbe und einem Uhrwerk verwandeln Sie diese MDF-Uhr im Musik-Design in eine coole Wanduhr. Perfekt als kreative Wanddekoration im Musikzimmer oder als individuelles Geschenk für echte Musikliebhaber – gestalten Sie ein einzigartiges Kunstwerk, das Ihre musikalische Leidenschaft widerspiegelt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann müssen Bilanzen veröffentlicht werden?
Bilanzen müssen in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres veröffentlicht werden. Dies ist gesetzlich vorgeschrieben, um Transparenz und Vertrauen in die Finanzlage eines Unternehmens zu gewährleisten. Die genauen Fristen können je nach Land und Rechtsform des Unternehmens variieren. Die Veröffentlichung der Bilanz ermöglicht es Stakeholdern wie Investoren, Gläubigern und Mitarbeitern, die finanzielle Situation des Unternehmens zu bewerten und fundierte Entscheidungen zu treffen. Unternehmen sollten daher sicherstellen, dass sie ihre Bilanzen fristgerecht und korrekt veröffentlichen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Was gibt es für Bilanzen?
Was gibt es für Bilanzen? Es gibt verschiedene Arten von Bilanzen, die in der Buchhaltung verwendet werden, um die finanzielle Situation eines Unternehmens zu analysieren. Die bekannteste Form ist die Jahresbilanz, die am Ende eines Geschäftsjahres erstellt wird und die Vermögenswerte, Schulden und Eigenkapital des Unternehmens zeigt. Daneben gibt es auch die Zwischenbilanz, die zu einem beliebigen Zeitpunkt im Geschäftsjahr erstellt werden kann, um einen aktuellen Überblick über die finanzielle Lage zu erhalten. Des Weiteren gibt es die Eröffnungsbilanz, die am Anfang eines neuen Geschäftsjahres erstellt wird, um die Anfangsbestände festzuhalten. Zudem gibt es die Schlussbilanz, die am Ende eines Geschäftsjahres erstellt wird, um die Endbestände zu dokumentieren. **
-
Müssen amerikanische Firmen Bilanzen veröffentlichen?
Ja, amerikanische Firmen müssen ihre Bilanzen veröffentlichen. Gemäß dem Securities Exchange Act von 1934 müssen börsennotierte Unternehmen in den USA regelmäßig Finanzberichte einreichen, einschließlich Jahresabschlüssen und Quartalsberichten. Diese Informationen sind öffentlich zugänglich und können von Investoren, Analysten und der Öffentlichkeit eingesehen werden. **
-
Wo werden Bilanzen von GmbH veröffentlicht?
Bilanzen von GmbH werden im elektronischen Bundesanzeiger veröffentlicht. Dort sind alle gesetzlich vorgeschriebenen Veröffentlichungen von GmbH einsehbar, darunter auch Jahresabschlüsse und Bilanzen. Diese Transparenz dient dazu, dass Gläubiger, Geschäftspartner und die Öffentlichkeit Einblick in die finanzielle Situation des Unternehmens erhalten. Die Veröffentlichungspflicht gilt für alle GmbH in Deutschland, unabhhängig von ihrer Größe oder Branche. Durch die Veröffentlichung der Bilanzen soll die wirtschaftliche Stabilität und Seriosität der GmbH sichergestellt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.